
Artigo · 7 min de leitura
Tema: Dados nas empresas
O Dono do Seu Futuro Financeiro: Como o Score da Serasa Virou a Porta de Entrada (e a Parede de Concreto) do Crédito no Brasil
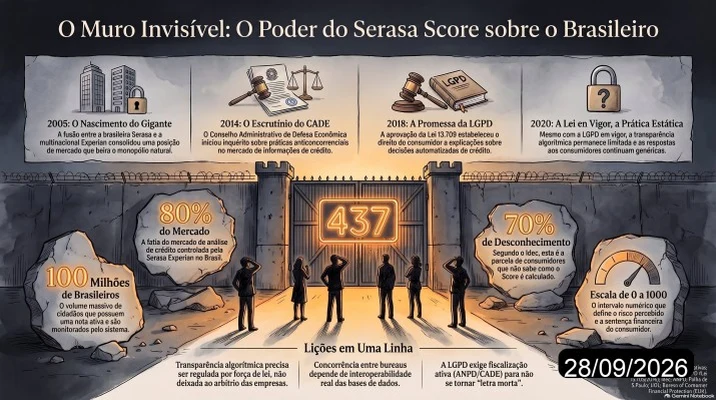
Mais de 100 milhões de brasileiros têm um score na Serasa e quase nenhum sabe como ele é calculado. Um número privado decide quem tem crédito no país.

Ela não sabia o que era um score. Carolina, 34 anos, vendedora de uma loja de roupas em São Paulo, achava que pagava as contas em dia. Quando tentou comprar um fogão novo em três parcelas, a financeira recusou na hora. O gerente da loja resumiu: "Seu score está baixo, o sistema não libera". Ela ligou para a Serasa, pediu explicação. O atendente leu o número: 437. "Mas como melhorar?", perguntou. A resposta foi um silêncio educado seguido de sugestões genéricas: pague as contas em dia, não atrase, regularize o nome. Nada que explicasse por que 437, e não 600 ou 800. Nada que dissesse quais dados, exatamente, estavam sendo usados para calcular aquele número. Carolina não está sozinha. Mais de 100 milhões de brasileiros têm um score na Serasa, e quase nenhum deles sabe como ele é realmente calculado. O que parece um serviço de proteção ao crédito é, na prática, o controle privado de uma das decisões mais sensíveis da vida financeira de um país inteiro.
O que é o Serasa Score e como ele te avalia sem você saber
O Serasa Score é uma nota que vai de 0 a 1000. Bancos, financeiras, operadoras de cartão, varejistas e até empresas de telecom consultam esse número antes de decidir se aprovam ou negam crédito. Quanto mais alto o score, menor o risco percebido. Na teoria, é um serviço legítimo: transformar histórico de pagamentos em decisão objetiva de crédito. Na prática, é uma caixa-preta.
A Serasa Experian, dona do Score, nunca detalhou publicamente os pesos exatos de cada variável. Sabe-se que entram no cálculo: histórico de pagamentos, dívidas em aberto, consultas ao CPF, tempo de relacionamento com o mercado de crédito. Mas a ponderação é segredo de negócio. Um consumidor que nunca atrasou uma conta pode ter score baixo simplesmente porque nunca tomou crédito antes. Outro que pagou um empréstimo com atraso leve pode ver o número despencar sem aviso. O modelo trata o comportamento financeiro como matéria-prima, processa em algoritmo fechado, e devolve um veredito. O consumidor não tem recurso, não tem explicação individualizada, não tem como contestar a nota a não ser esperar o tempo passar.
O poder do monopólio: como a Serasa virou a gatekeeper do crédito no Brasil
Para entender o tamanho do domínio, basta comparar com os Estados Unidos. Lá, três bureaus de crédito concorrem: Equifax, Experian e TransUnion. Uma mesma consulta pode gerar scores diferentes em cada um, porque cada bureau tem bases de dados ligeiramente distintas. O consumidor americano pode comparar, escolher o credor que consulta o bureau onde seu score é mais alto. Há competição entre as bureaus pela qualidade dos dados e pela transparência.
No Brasil, a Serasa Experian responde por mais de 80% do mercado de análise de crédito. Ela é fruto da fusão entre a brasileira Serasa e a multinacional Experian em 2005, e desde então consolidou uma posição que beira o monopólio natural. As bases de dados que alimentam o Score, como contas de luz, água, telefone, pagamentos de boletos e financiamentos, foram sendo agregadas ao longo de décadas por acordos com concessionárias, bancos e varejistas. Quem não está na base da Serasa simplesmente não existe para o sistema de crédito brasileiro. Não há um segundo bureau com capilaridade comparável. Não há alternativa.
Isso significa que a Serasa não é apenas uma empresa de dados: ela é a porteira. Se uma fintech quer saber se pode dar crédito a um cliente, ela consulta a Serasa. Se um banco quer precificar um empréstimo, ele consulta a Serasa. Se um brasileiro quer saber por que não consegue crédito, ele recorre à Serasa. A mesma empresa que vende o score para o credor é também a que o consumidor consulta para entender seu próprio score. O conflito é estrutural: quem detém o dado detém o poder de definir quem merece crédito.
A controvérsia: inclusão financeira versus barreira opaca
O discurso oficial da Serasa é que o Score amplia o acesso ao crédito. Antes dele, a decisão era subjetiva: o gerente do banco olhava o histórico impresso e decidia. O Score traria objetividade, permitiria que pessoas sem relacionamento bancário tradicional, o famoso "nome limpo mas sem histórico", fossem avaliadas por dados alternativos, como contas de utilities pagas em dia.
Na realidade, o efeito é o oposto para milhões de brasileiros. O Score funciona como um filtro que exclui justamente quem mais precisa de crédito: a população de baixa renda, com histórico curto ou irregular de pagamentos formais, que depende de crédito consignado ou informal. Uma pesquisa do Idec (Instituto Brasileiro de Defesa do Consumidor) mostrou que 70% dos consumidores brasileiros não sabem o que é o Serasa Score ou como ele é calculado. Entre os que sabem, metade já teve crédito negado por causa da nota.
O problema não é a existência de um score, mas a assimetria de informação. O credor sabe exatamente qual informação está usando. O consumidor, não. O credor pode ajustar seus critérios. O consumidor, não. E quem controla a nota, a Serasa, não tem incentivo para tornar o processo mais transparente, porque a opacidade é justamente o que sustenta o valor do produto. Se todo mundo entendesse exatamente como melhorar o score, o serviço de consulta e as soluções de "aumente seu score" da própria Serasa perderiam valor.
O papel da LGPD e do CADE
A Lei Geral de Proteção de Dados (LGPD), em vigor desde 2020, trouxe avanços importantes. O consumidor brasileiro passou a ter direito de acesso aos seus dados, de correção de informações incorretas, de portabilidade e de explicação sobre decisões automatizadas. Na letra da lei, o scoring automatizado precisa ser transparente.
Na prática, a Serasa manteve o modelo opaco. Os pedidos de explicação recebem respostas genéricas. A portabilidade de dados, que permitiria que um bureau concorrente usasse a mesma base para oferecer um score alternativo, nunca saiu do papel de forma competitiva. A Autoridade Nacional de Proteção de Dados (ANPD) não publicou uma regulamentação específica para scoring de crédito que force a abertura do algoritmo. A LGPD deu direitos, mas não criou os mecanismos de enforcement para transformá-los em realidade.
O CADE (Conselho Administrativo de Defesa Econômica) já investigou práticas de bureaus de crédito no Brasil. Em 2014, teve um inquérito sobre supostas práticas anticoncorrenciais no mercado de informações de crédito. Mas o poder de mercado da Serasa nunca foi desafiado de forma frontal. A fusão Serasa-Experian, que criou o gigante atual, foi aprovada sem restrições significativas. O dado de consumo, tratado como insumo de um serviço privado, não recebeu o mesmo tratamento antitruste que outros mercados concentrados. A pergunta que o CADE ainda não respondeu: se o dado de consumo é matéria-prima para a decisão de crédito, e uma só empresa controla essa matéria-prima para 80% do mercado, isso não configura poder de mercado abusivo?
Lições: dado de consumo como poder de mercado e o dilema entre transparência e regulação
O caso da Serasa Score expõe uma verdade desconfortável. No mundo dos dados, o poder não está em quem coleta a informação, mas em quem define como ela é interpretada. A Serasa não precisa do CPF de cada brasileiro para ter poder. Ela precisa do monopólio da interpretação. O Score é uma decisão sobre quem merece crédito, e essa decisão está nas mãos de uma única empresa privada, sem auditoria externa obrigatória, sem recurso efetivo para o consumidor.
As lições são diretas. Primeiro, transparência algorítmica precisa ser regulada, não voluntária. Enquanto o modelo de scoring for segredo de negócio, o consumidor continuará sendo o único que não sabe como o jogo funciona. Segundo, concorrência no mercado de bureaus não virá espontaneamente: a barreira de entrada é alta (base de dados de décadas, contratos com concessionárias), e a regulação precisa criar condições de interoperabilidade. Terceiro, a LGPD é o arcabouço, mas não é o enforcement: sem uma ANPD ativa e um CADE que enxergue dado como insumo de mercado, a lei vira letra morta.
No fim das contas, o Serasa Score não é bom nem mau. É uma ferramenta que reflete as escolhas de quem a desenhou e de quem a deixou operar sem contrapeso. Enquanto o consumidor brasileiro não tiver o direito de entender, contestar e comparar seu score, o número de três dígitos continuará sendo uma sentença sem recurso. Carolina, a vendedora de São Paulo com score 437, não precisa de um curso de educação financeira. Ela precisa de uma resposta honesta sobre por que aquele número é o que é, e de um sistema que a trate como cliente, não como matéria-prima.
Fontes
- 1. Serasa Experian (Site Oficial e Metodologia do Score)Página oficial de explicação dos critérios e pesos do cálculo:[
- Central de ajuda com diretrizes e funcionamento geral:[
- 2. CADE (Concorrência e Processos sobre Bureaus de Crédito)Painel público de estatísticas e processos administrativos de conduta anticoncorrente: [
- Consulta ao Portal de Serviços do Governo Federal para Processos Sancionadores e Acordos:[
- 3. LGPD - Lei nº 13.709/2018 (Texto Oficial no Planalto)Texto legal completo com âncora direta no Capítulo de Direitos do Titular e Decisões Automatizadas (Artigos 20 e 21):[
- 4. Banco Central do Brasil (Sistemas de Crédito e Transparência)Página oficial do SCR (Sistema de Informações de Crédito), base pública complementar à análise dos birôs:[
- 5. ANPD e Legislação CorrelataRepositório de diretrizes, orientações e guias operacionais de adequação à LGPD:[
- Portal institucional da Autoridade Nacional de Proteção de Dados:[
Publiquei este texto primeiro no LinkedIn, na newsletter Dados e Fatos.